Как готовить документы к due diligence
Инвестору или покупателю важна не только полнота документов, но и порядок доступа к ним. Хорошая подготовка снижает число уточнений и ускоряет проверку.
Команда Докифай
Финансовый директор просит «скинуть инвестору всё по компании» до вечера. В голове сразу складывается список: устав, отчётность, договоры, cap table, презентация, модель, акты, лицензии. Кажется, главная задача — ничего не забыть.
Но на проверке важен не только сам набор файлов. Инвестор или покупатель смотрит ещё и на порядок: где лежат документы, понятно ли, какая версия актуальна, кому открыт доступ, можно ли быстро найти ответ без пяти писем подряд.
Если порядок не продуман, due diligence превращается в переписку: «пришлите последнюю версию», «а где договор с этим клиентом», «у нас нет доступа к папке», «это финальная модель или черновик». Формально документы есть. Практически проверка буксует.
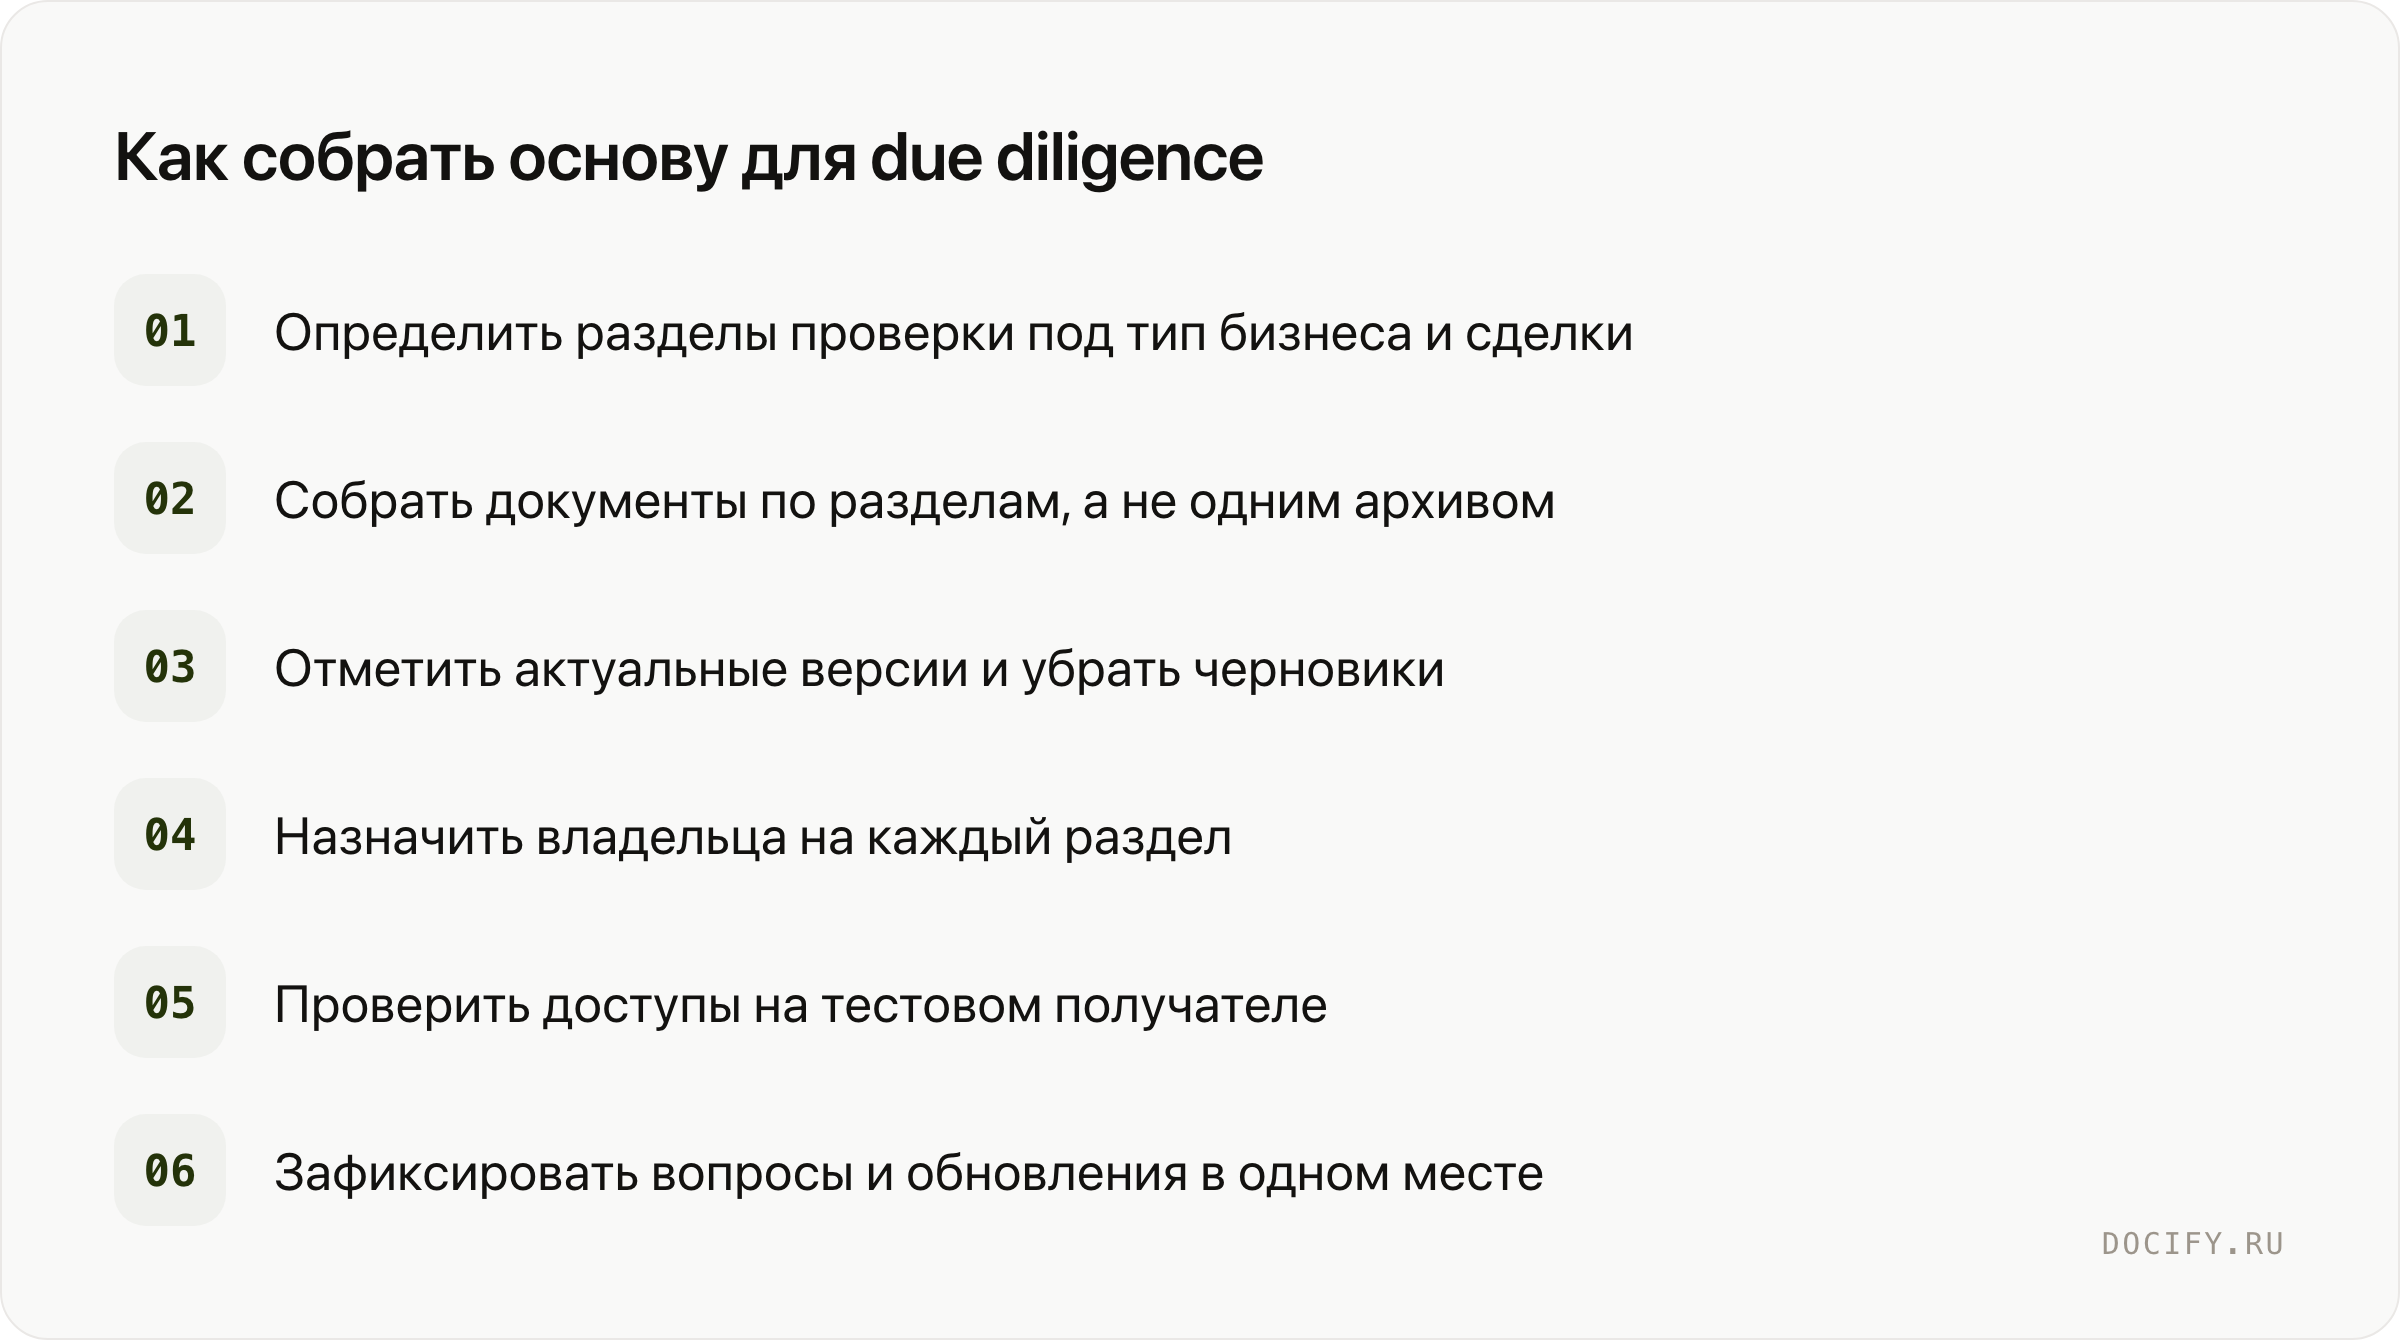
Проверка начинается с карты, а не с загрузки файлов
Первая ошибка — собирать дата-пакет как архив «что нашли, то сложили». Так действительно быстрее в первый день. Зато потом команда тратит время на объяснения, переименования и повторные отправки.
Лучше сначала сделать карту документов. Не идеальную юридическую опись на двадцать страниц, а рабочую структуру, по которой внешний человек поймёт компанию без экскурсии в звонке.
Обычно для сделки хватает крупных разделов:
- корпоративные документы;
- финансовая отчётность и управленческие данные;
- налоги;
- ключевые договоры с клиентами и поставщиками;
- сотрудники и опционы;
- интеллектуальная собственность;
- судебные споры и претензии;
- лицензии, разрешения, регуляторика;
- презентация, финансовая модель, ответы на частые вопросы.
Состав разделов зависит от бизнеса. У SaaS-компании будут важны подписки, churn и права на код. У производства — оборудование, аренда, поставщики, экологические и технические разрешения. У маркетплейса — договоры с продавцами, персональные данные, претензии покупателей.
Хорошая карта не пытается спрятать сложные места. Если есть спорный договор, просроченная лицензия или зависимость от одного крупного клиента, лучше положить документ в ожидаемый раздел и добавить пояснение. Когда инвестор находит риск сам, доверия обычно меньше, чем когда команда заранее показывает контекст.
Названия файлов отвечают на вопросы до того, как их задали
Файл Договор_финал_2_исправленный.pdf понятен только тому, кто вчера его
правил. Для инвестора это загадка: с кем договор, за какой год, подписан он или
нет, есть ли приложение.
Название должно помогать искать. Не обязательно вводить сложный стандарт, но
полезно договориться о базовой схеме: тип документа, контрагент, период или
дата, статус. Например: Договор_поставка_Ромашка_2024_подписан.pdf.
Для финансовой модели и презентации особенно важна версия. На сделке часто параллельно живут три варианта: внутренний, отправленный инвестору, обновлённый после вопросов. Если они лежат рядом без дат и статусов, команда сама начинает путаться.
Отдельно стоит пройтись по сканам. В due diligence часто всплывают старые договоры, приложения, акты и письма, которые хранились в бухгалтерии или у юриста. Если скан кривой, без последней страницы или без подписи, внешний проверяющий всё равно вернётся с вопросом. Лучше поймать это до открытия доступа.
У этой подготовки есть цена: кто-то должен потратить несколько часов на чистку названий и сверку версий. Зато эти часы проще запланировать внутри команды, чем потом вырывать их из переговоров, когда вопросы идут от инвестора, юристов и финансовых консультантов одновременно.
Доступы не стоит открывать «на всех сразу»
Когда документы готовы, возникает соблазн отправить общую ссылку всем участникам сделки. Это удобно, пока участников двое. Потом появляются юристы, финансовые консультанты, партнёры фонда, человек из службы безопасности, иногда представители банка или покупателя.
Чем шире круг, тем важнее порядок доступа. Не всем нужны все документы с первого дня. Одним достаточно презентации и модели, другим — корпоративного блока, третьим — договоров и налогов. Если открыть всё сразу, вы теряете контроль над тем, кто и когда увидел чувствительные материалы.
На практике помогает простое деление:
- общий пакет для первичного знакомства;
- расширенный пакет после NDA или term sheet;
- чувствительные документы по отдельному запросу;
- архивные или спорные документы только тем, кто действительно участвует в проверке.
Это не про недоверие к инвестору. Это про аккуратность. В due diligence могут быть персональные данные, зарплаты, договоры с коммерческими условиями, cap table, переписка по претензиям. Обычная рассылка вложениями плохо подходит для таких файлов: после отправки вы уже не управляете копией.
Если сделка разрастается и обычная папка перестаёт держать структуру, имеет смысл отдельно разобраться, когда нужен дата-рум, а когда достаточно папки с файлами. В этой статье важнее другой принцип: доступ должен соответствовать этапу проверки, а не открываться по привычке всем подряд.
Ещё один момент — срок доступа. Проверка не бесконечна. Если переговоры закончились, раунд отложили или покупатель вышел из процесса, доступы нужно закрыть. Это звучит очевидно, но в реальности старые ссылки и папки часто продолжают жить месяцами.
Журнал вопросов экономит больше времени, чем длинные письма
Даже идеально собранный пакет не отменит уточнений. Вопросы будут: по выручке, долгам, взаимозависимым лицам, необычным условиям договоров, налогам, опционам, правам на продукт. Задача не в том, чтобы добиться тишины, а в том, чтобы вопросы не расползались по почте и мессенджерам.
Если один вопрос приходит юристу в почту, второй — основателю в мессенджер, третий — финансисту в комментарии к таблице, команда быстро теряет общий контекст. Кто уже ответил? Какой документ обновили? Что обещали дослать? Какой ответ видела другая сторона?
Минимальный журнал вопросов можно вести в таблице. В нём нужны не десять полей, а несколько обязательных:
- дата вопроса;
- кто спросил;
- раздел проверки;
- суть вопроса;
- ответственный внутри компании;
- статус;
- ссылка или название документа, который закрывает вопрос;
- дата ответа.
Такой журнал дисциплинирует обе стороны. Инвестору проще видеть, что вопрос принят в работу. Команде проще не отвечать дважды на одно и то же. Руководителю проще понять, где застряла проверка: в финансах, юристах, налогах или доступах.
Иногда вопрос показывает, что в пакете не хватает документа. Иногда — что документ есть, но лежит не там. В обоих случаях лучше не просто отправить файл отдельным письмом, а обновить структуру и зафиксировать, что изменилось. Иначе следующий участник проверки снова задаст тот же вопрос.
Перед открытием доступа нужна короткая репетиция
Финальная проверка кажется лишней, особенно когда сделка срочная. Но именно она ловит неприятные мелочи: пустую папку, старую модель, документ с внутренними комментариями, лишний доступ, неоткрывающийся PDF, файл с названием «для инвестора не показывать».
Репетицию можно сделать за 30–40 минут. Один человек проходит по структуре глазами внешнего получателя: открывает основные разделы, проверяет названия, смотрит, нет ли дублей и черновиков. Второй сверяет доступы: кто получит приглашение, на какой срок, к каким разделам.
Отдельно стоит проверить документы, которые обычно вызывают вопросы:
- финансовая модель: дата, сценарий, совпадение с презентацией;
- cap table: актуальные доли, опционы, конвертируемые инструменты;
- крупные договоры: подписи, приложения, сроки, расторжение;
- долги и обязательства: графики, залоги, ковенанты;
- персональные данные: нет ли лишнего в открытом пакете;
- судебные и налоговые вопросы: есть ли пояснение к риску.
Репетиция не гарантирует, что инвестор не задаст уточнений. Но она снижает число вопросов из серии «где лежит» и «какая версия правильная». Это как раз те вопросы, которые не добавляют ценности сделке, а только съедают время.
Первый посильный шаг — взять текущий список документов по сделке и разложить его в черновую карту из восьми-десяти разделов. Не переносите пока файлы и не настраивайте доступы: сначала отметьте, какие разделы уже закрыты документами, где есть черновики, а где пусто. После этого станет видно, что нужно собрать до приглашения инвестора.
В Докифай для таких сценариев есть дата-румы: документы сделки можно разложить по папкам и вложенным папкам, открыть доступ конкретным людям, задать пароль, email, код подтверждения и срок действия, а после завершения закрыть доступ в один клик. По файлам видна аналитика просмотров: кто, какие документы и сколько времени смотрел.